VWAP
میانگین قیمت وزنی با حجم و باندهایش چه نشان میدهند، دورههای لنگر یعنی چه، تنظیماتش در MillionChart و یک نمونه روی طلا.
VWAP میانگین قیمت وزنی با حجم است: میانگین قیمت دوره تا این لحظه، که در آن هر کندل به نسبت حجمش حساب میشود. در شروع هر دورهٔ لنگر — بهصورت پیشفرض سشن (روز) — از نو شروع میشود و با حداکثر سه جفت باند روی کندلها رسم میشود. معاملهگرهای درونروزی آن را قیمت منصفانهٔ روز میدانند.
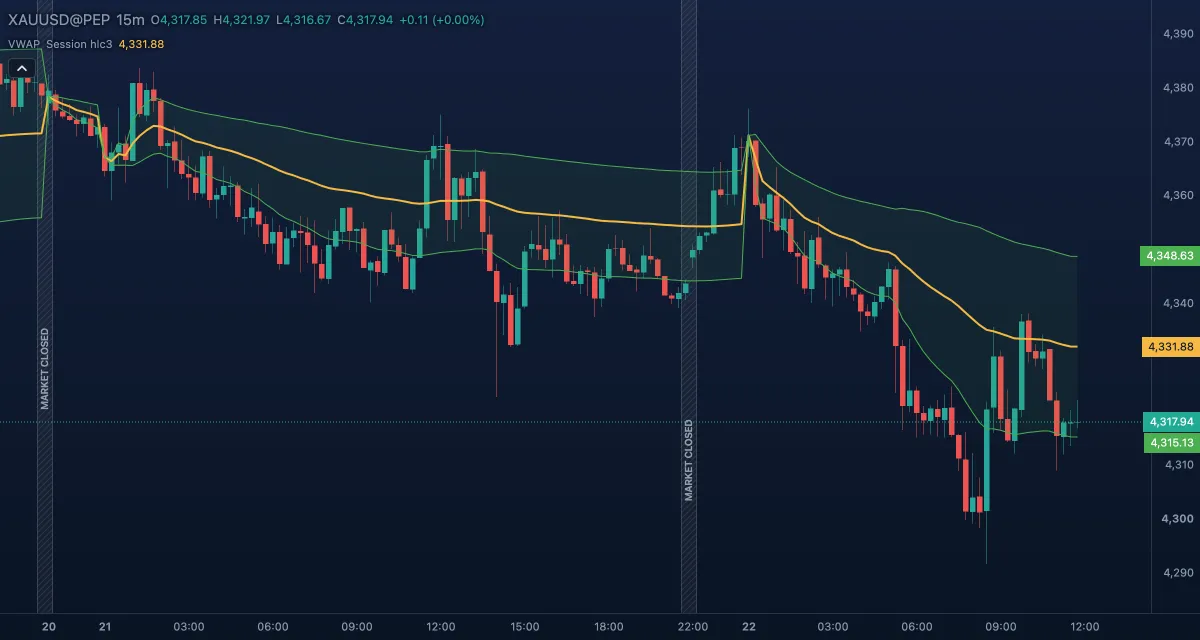
چه چیزی نشان میدهد#
- VWAP — خطی طلایی روی کندلها. قیمت بالای آن یعنی خریدار میانگینِ دوره در سود است؛ زیر آن، در ضرر. اوایل دوره زیاد جابهجا میشود؛ هرچه حجم جمع میشود، تکان دادنش سختتر میشود.
- باند بالایی #1 و باند پایینی #1 — خطهای سبز به فاصلهٔ یک انحراف معیار وزنی با حجم بالا و پایین VWAP، با رنگآمیزی کمرنگی بینشان.
- باند بالایی #2 / #3 و باند پایینی #2 / #3 — به فاصلهٔ دو و سه انحراف معیار؛ محاسبه میشوند اما پنهاناند تا وقتی زیر خطها در کارت تنظیمات نمایششان دهید.
- در اولین کندل هر دورهٔ جدید، خط و باندها میپرند: جمعها از نو شروع میشوند.
چطور محاسبه میشود#
از اولین کندل دورهٔ لنگر، VWAP = Σ(منبع × حجم) / Σ(حجم)؛ منبع بهصورت پیشفرض قیمت نوعی (بیشینه + کمینه + قیمت پایانی) / 3 است. هر باند برابر است با VWAP ± ضریب × انحراف معیار وزنی با حجمِ منبع روی همان کندلها (حالت انحراف معیار)، یا ± ضریب درصد از VWAP (حالت درصدی). دورههای لنگر دورههای تقویمی به وقت UTC هستند — سشن روز UTC است، هفته از دوشنبه ساعت 00:00 UTC شروع میشود، ماه، سهماهه و سال همان دورههای تقویمیاند — فارغ از اینکه نمودار چه منطقهٔ زمانیای را نشان میدهد.
معاملهگرها چطور از آن استفاده میکنند#
- سمت روز: بسیاری از معاملهگرهای درونروزی فقط وقتی قیمت بالای VWAP میماند دنبال خرید میگردند و فقط زیر آن دنبال فروش.
- ورود در پولبک: در روند، پولبکی به VWAP که حفظ شود ورود رایجی است؛ شکست تمیز آن برخلاف روند یک نشانهٔ خطر است.
- بازگشت به میانگین: کشیده شدن قیمت تا باند #2 یا #3 در یک روز آرام اغلب به سمت VWAP برمیگردد؛ در روز رونددار برنمیگردد، پس اول روند را بسنجید.
- مراقب باشید: روی کندلهای روزانه، VWAP سشن در هر کندل از نو شروع میشود و فقط قیمت نوعی همان کندل را تکرار میکند — از تایمفریم درونروزی یا لنگر بلندتری استفاده کنید. شروع دوباره در 00:00 UTC لزوماً با روز معاملاتی بروکر یکی نیست. روی طلا و فارکس، حجم همان حجم تیکی است.
تنظیمات#
| تنظیم | پیشفرض | چه چیزی را عوض میکند |
|---|---|---|
| دورهٔ لنگر | سشن | زمان شروع دوبارهٔ جمعها: روز UTC، هفته (دوشنبه 00:00 UTC)، ماه، سهماهه یا سال تقویمی. |
| منبع | نوعی | قیمتی که میانگین گرفته میشود: نوعی یعنی (بیشینه + کمینه + قیمت پایانی) / 3؛ یا بازشدن، بالاترین، پایینترین، پایانی، میانه (HL2)، میانگین (OHLC4). |
| حالت محاسبهٔ باندها | انحراف معیار | باندها بر حسب انحراف معیار وزنی با حجم، یا (درصدی) بر حسب درصدی از VWAP. |
| ضریب باندها #1 | 1 | فاصلهٔ جفت باند اول. |
| ضریب باندها #2 | 2 | فاصلهٔ جفت دوم (بهصورت پیشفرض پنهان). |
| ضریب باندها #3 | 3 | فاصلهٔ جفت سوم (بهصورت پیشفرض پنهان). |
| رنگها و سبک | — | VWAP، باند بالایی / باند پایینی #1–#3 و پر کردن باندها #1–#3؛ جفتهای پنهان را زیر خطها در کارت تنظیمات نمایش دهید. |
نمونه روی طلا#
روی کندلهای 15 دقیقهای، فرض کنید روز UTC با طلا در $4,300 باز میشود، صبح لندن آن را تا $4,318 بالا میبرد و VWAP آرامآرام تا $4,308 بالا میآید. نزدیک ظهر قیمت پولبک میزند، به VWAP میرسد و کندل بعدی دوباره بالای آن بسته میشود. برای مثال، معاملهگری که در جهت روز معامله میکند همین حفظ شدن را ورود خرید میگیرد، با حد ضرری درست زیر باند پایینی #1 (مثلاً $4,303) و سقف صبح بهعنوان هدف اول.
چه چیزی آن را باطل میکند: بسته شدن یک کندل 15 دقیقهای زیر VWAP، و بیشتر از آن زیر باند #1 — خریدار میانگین روز حالا در ضرر است. پوزیشنی که از 00:00 UTC عبور کند، با VWAP تازهای سنجیده میشود که تقریباً خالی است.
افزودن به نمودار#
- روی اندیکاتورها در نوار بالا کلیک کنید (در صفحهٔ حرفهای، I را بزنید).
vwapرا بنویسید و روی VWAP کلیک کنید، یا Enter بزنید. VWAP زیر افزودن سریع و در ستاپ اسکالپ هم هست.- روی چیپ آن در لجند کلیک کنید تا کارت تنظیمات باز شود و تنظیمات را عوض کنید؛ چیپ را بکشید تا ترتیب عوض شود؛ نقطه پنهانش میکند؛ × حذفش میکند.
مرتبط#
- VWAP لنگرشده — همان میانگین، شروعشده از کندلی که خودتان انتخاب میکنید، به شکل ابزار ترسیم
- میانگین متحرک ساده (SMA) — میانگین سادهٔ آخرین کندلها، بدون حجم و بدون شروع دوباره
- حجم — ستونهایی که به میانگین وزن میدهند
- هشدارها — هشدار وقتی قیمت از خط عبور میکند
- افزودن و تنظیم اندیکاتورها